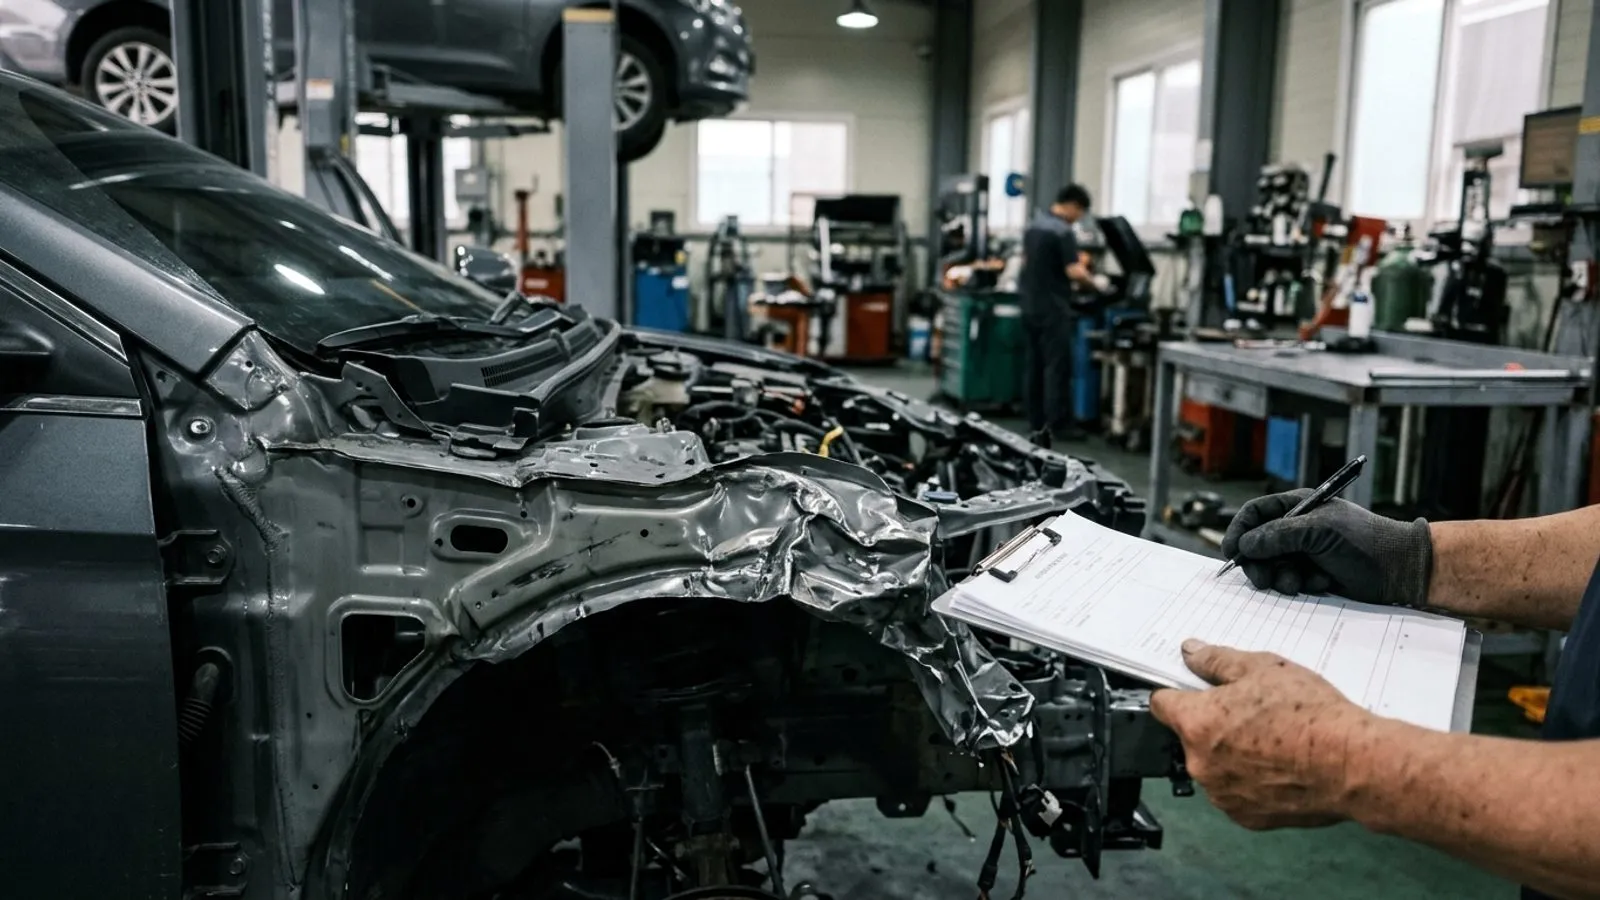
신차를 출고한 지 얼마 되지 않아 상대방의 신호위반으로 차체 뼈대(프레임)가 찌그러지는 사고를 당한 피해자들은 보험사의 보상 기준 앞에서 난관에 부딪히기 일쑤다. 보험사는 수리비가 차값의 일정 비율을 넘지 않는다는 이유로 중고차 가치 하락분(격락손해) 지급을 거부하지만, 법원에서는 실제 골격 파손에 따른 손해를 별도로 인정받을 수 있는 길이 열려 있다.
수리비 20% 벽에 막히는 보험사 약관
금융감독원의 자동차보험 표준약관을 보면, 시세하락손해는 출고 후 5년 이하 차량이면서 사고 수리비가 사고 직전 차량가액의 20%를 초과할 때만 지급된다. 출고 1년 이하 차량이라도 수리비가 차값의 20%를 넘어야 수리비의 20%를 지급받을 수 있는 구조다. 예컨대 사고 직전 차량가액이 3,000만 원인데 수리비가 400만 원 나왔다면, 기준액인 600만 원(20%)에 미달해 보험사는 시세하락손해를 1원도 지급하지 않는다.
대법원 판례, 골격 손상은 '통상의 손해'
그러나 보험사 약관 지급 기준과 법원의 판단 기준은 다르다. 대법원은 2017년 5월 선고한 판결(2016다248806)에서 자동차 엔진이나 차체의 주요 골격 부위가 파손되는 중대한 손상을 입은 경우, 기술적으로 수리를 마치더라도 원상회복이 불가능한 교환가치 하락 손해는 민법 제393조에 따른 '통상의 손해'에 해당한다고 판단했다. 중고자동차 성능·상태점검기록부상 사고 이력이 기재되는 골격 판금이나 수리가 발생했다면, 감정평가 자료를 갖춰 가해자 측에 법적으로 손해배상을 청구할 수 있다.
신호위반 형사합의금, 섣부른 서명은 금물
교통사고처리 특례법 제3조 제2항 단서 제1호에 따라 신호위반은 종합보험 가입 여부와 관계없이 형사처벌 대상이 된다. 처벌 감경이 급한 가해 운전자는 피해자에게 연락처를 요구하며 형사합의를 시도하지만, 피해자가 개인 전화번호를 직접 알려줄 법적 의무는 없다. 직접 연락이 부담스럽다면 경찰관이나 대리인을 거쳐 의사를 전달하면 된다.
가장 주의해야 할 대목은 합의서 문구다. 법무법인 온강의 배한진 변호사는 "아직 치료가 진행 중이고 차량 손해가 정리되지 않았다면 민·형사상 모든 책임을 묻지 않는다는 합의서에 서명하는 것은 주의해야 한다"고 설명했다. 해당 문구에 서명하면 향후 추가 치료비는 물론 보험사가 보상하지 않은 차량 시세하락손해 배상 청구권까지 영구 소멸하기 때문이다.
형사합의금 공제 막는 실무 요령
형사합의금을 받을 때도 절차가 필요하다. 대법원 판례(2000다46894)상 형사합의금은 특약이 없는 한 민사상 손해배상금의 일부로 추정된다. 합의서에 '손해배상금과 별도의 순수한 형사상 위로금'임을 명시해야 하는 이유다. 아울러 가해자가 보험사에 갖는 보험금 청구권을 피해자에게 넘기는 채권양도 계약서를 작성하고, 민법 제450조에 따라 가해자가 보험사에 내용증명으로 채권양도통지를 마쳐야 추후 보험금에서 합의금이 깎이는 불이익을 막을 수 있다.