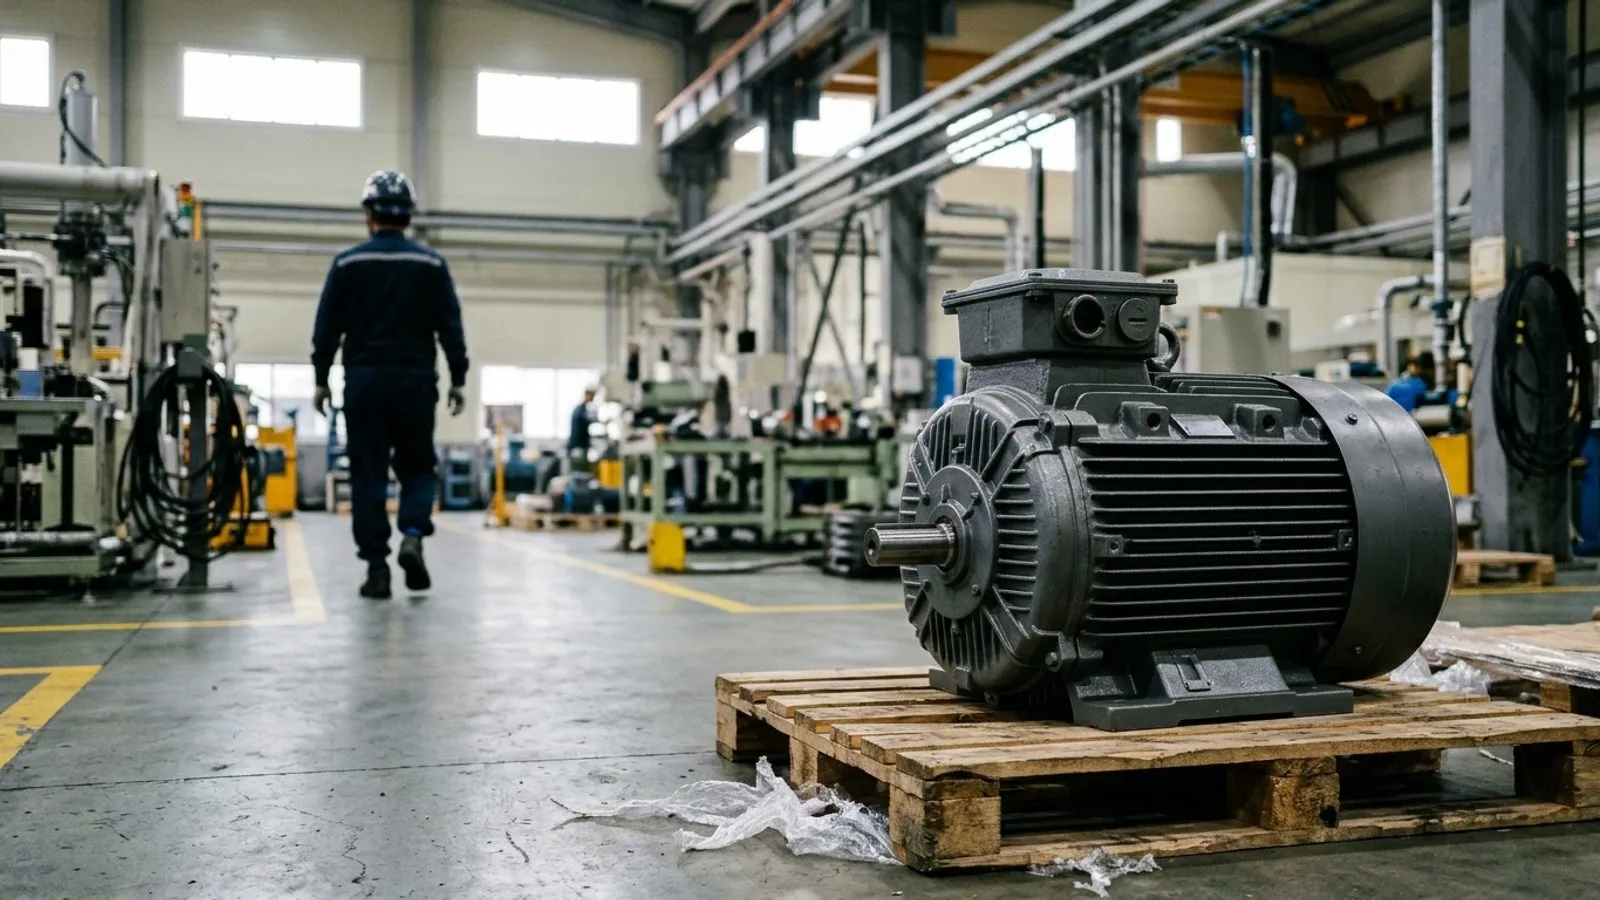
자신이 운영하는 공장에서 쓸 목적으로 산업용 모터를 직접 들여온 공장주는 에너지이용 합리화법상 신고 의무를 지는 수입업자로 볼 수 없다는 유권해석이 나왔다. 유통이나 판매 목적 없이 들여온 1회성 자가사용 기기까지 법상 수입업자로 묶어 형사처벌할 수는 없다는 취지다.
법제처는 민원인이 제기한 에너지이용 합리화법 질의에 대해 본인 공장에서 사용할 목적으로 완제품인 삼상유도전동기를 1회 수입한 '자가사용수입자'는 법 제15조제3항에 따른 에너지 사용량 측정결과를 주무부장관에게 신고하지 않아도 된다고 2026년 10월 29일 회신했다(안건번호 26-0605).
질의 배경과 쟁점
현행 에너지이용 합리화법 제15조제2항과 제3항에 따르면 효율관리기자재의 제조업자 또는 수입업자는 지정 시험기관에서 에너지 사용량을 측정받은 뒤 그 결과를 장관에게 신고해야 한다. 같은 법 시행규칙 제7조제1항제5호는 국내 산업 현장에서 쓰이는 핵심 동력원인 삼상유도전동기를 효율관리기자재로 정하고 있다. 측정결과를 신고하지 않으면 법 제76조제2호에 따라 500만 원 이하의 벌금에 처해진다.
통관 단계에서 불법 저효율 모터 안전성 검사가 강화되면서 판매업자가 아니라 자가 공장 가동을 위해 기기를 1회성으로 직수입한 실수요자에게도 사전 신고 의무와 형벌 규정이 적용되는지가 일선 산업계 쟁점으로 떠올랐다.
법제처의 판단
법제처는 에너지이용 합리화법에 수입업자 정의 규정이 따로 없는 이상 통상적인 개념과 기준을 엄격하게 따라야 한다고 짚었다. 어떤 행위를 '업으로' 하는지는 대법원 판례(2003도935)에 따라 행위의 반복·계속성과 영업성 유무, 목적, 규모, 횟수 등을 종합적으로 따져야 한다는 것이다. 수입을 계속할 의사 없이 공장 내 사용 목적으로 삼상유도전동기를 단 1회 수입한 자를 업자로 보기 어렵다는 판단이다.
형벌 조항의 유추해석 금지 원칙도 근거로 들었다. 법제처는 "신고 의무 위반에 대하여 형벌이 예정되어 있는 경우 그 의무주체의 범위는 엄격하게 해석해야 하는바, 수입을 업으로 하지 않는 자가사용수입자까지 같은 항의 수입업자에 포함되는 것으로 확대하여 해석하는 것은 타당하지 않다"고 설명했다. 아울러 기준 미달 기자재에 생산·판매 금지를 명하도록 한 법 제16조제2항 역시 수입업자가 판매 등을 하는 자임을 전제하고 있어 자가사용자에게는 적용할 여지가 없다고 봤다.
향후 과제와 파장
이번 해석으로 판매가 아닌 자체 설비 구동을 위해 전동기를 직접 들여온 제조업체들은 미신고에 따른 500만 원 이하 벌금 등 형사처벌 위험에서 벗어나게 됐다. 다만 법제처는 "자가사용수입자도 법 제15조제3항에 따른 측정결과 신고 의무가 있는지가 명확하게 드러나도록 법령을 정비할 필요가 있다"는 입법 권고를 함께 덧붙였다. 이에 따라 주무관청은 향후 자가사용 기기 관리 기준 마련과 법령 개정 검토에 나설 전망이다.